En finanzas personales, un presupuesto es la diferencia entre los ingresos percibidos y los gastos realizados durante un periodo determinado. Gestionar el presupuesto consiste en medir esa diferencia y orientarla hacia objetivos concretos: ahorrar, amortizar un crédito o financiar un proyecto. El proceso se basa en mecanismos sencillos, pero para ponerlos en práctica es necesario comprender algunos conceptos técnicos antes de actuar.
Gastos fijos y gastos variables: la distinción que estructura un presupuesto
El primer paso para gestionar las finanzas consiste en separar dos categorías de salidas de dinero. Los gastos fijos incluyen los importes que se cargan cada mes de forma previsible: alquiler, seguro del hogar, tarifas de telefonía y cuotas de créditos. El total se mantiene estable de un mes a otro.
Los gastos variables incluyen la alimentación, el ocio, la ropa y las salidas. Esta partida fluctúa y constituye el principal margen de maniobra de un presupuesto. Reducir los gastos fijos (renegociar un seguro, cancelar una suscripción que no se utiliza) libera poder adquisitivo de forma duradera, mientras que ajustar los gastos variables produce un efecto inmediato, pero temporal.
Varios recursos en línea explican estos mecanismos según los distintos perfiles de ingresos. Los contenidos publicados en la sección de finanzas de Info 11 abordan, en particular, las decisiones habituales entre el ahorro y los gastos corrientes.
Clasificar cada gasto en una de estas dos columnas, aunque sea de forma aproximada, basta para detectar los desequilibrios. Si los gastos fijos de un hogar absorben casi todos sus ingresos, no se trata de un problema de disciplina, sino de un problema estructural que requiere otras soluciones además de un simple seguimiento del presupuesto.
Fondo de emergencia: cuánto ahorrar y dónde guardarlo
El fondo de emergencia sirve para hacer frente a imprevistos sin recurrir a los números rojos. El importe objetivo depende del nivel de gastos fijos: cuanto más elevados sean, mayor deberá ser el colchón de seguridad. Una referencia habitual es ahorrar el equivalente a varios meses de gastos imprescindibles.
La libreta A sigue siendo el producto más utilizado para este fondo. El dinero está disponible en todo momento, sin comisiones por retirada ni impuestos sobre los intereses. La libreta de desarrollo sostenible y solidario (LDDS) funciona según el mismo principio y permite complementar el límite máximo de la libreta A.
Programar una transferencia a esta libreta, aunque sea de un importe modesto, justo después de recibir el sueldo, evita depender de lo que quede a final de mes. El ahorro automático elimina la decisión mensual, por lo que resulta más constante que una transferencia manual decidida caso por caso.
Números rojos: un coste que suele subestimarse al gestionar el presupuesto
Casi uno de cada dos franceses se queda en números rojos al menos una vez al año, según una encuesta difundida por Midi Libre. Esto no siempre refleja una falta de rigor: puede deberse a un desfase entre la fecha de cobro de los ingresos y la de los cargos, o a que los gastos fijos son demasiado elevados en relación con los recursos disponibles.
El coste de los números rojos va más allá de los intereses deudores. Las comisiones fijas, que se aplican incluso a importes pequeños, encarecen la factura. Además, una reforma prevé eliminar las comisiones mínimas fijas e incluir estos gastos en el cálculo global del coste de los números rojos. Los bancos también deberán evaluar la solvencia antes de conceder una nueva autorización para operar en descubierto.
Para dejar de estar habitualmente en números rojos, conviene cambiar la fecha de los cargos en lugar de limitarse a reducir los gastos. Contactar con el banco para agrupar los cargos después de la fecha de ingreso del sueldo puede bastar para eliminar las comisiones.
Decisiones a largo plazo: ahorro para proyectos, inversión y seguro de vida
Una vez constituido el fondo de emergencia, la siguiente cuestión es decidir qué hacer con el excedente. En la mayoría de las estrategias de finanzas personales se recurre a tres opciones:
- El seguro de vida en fondos en euros, que ofrece un capital garantizado y ventajas fiscales tras ocho años de permanencia. Sirve tanto para ahorrar a medio plazo como para transmitir el patrimonio.
- El plan de ahorro para la jubilación (PER), que permite deducir las aportaciones de la renta imponible. El dinero queda bloqueado hasta la jubilación, salvo en casos excepcionales (compra de vivienda habitual, accidente de la vida).
- La inversión inmobiliaria, directa o a través de SCPI (sociedades civiles de inversión inmobiliaria), que genera ingresos complementarios, pero requiere un horizonte de inversión más largo y tolerancia al riesgo de mercado.
La elección entre estas opciones depende del horizonte temporal y de la fiscalidad del hogar. Un proyecto a cinco años (reformas, compra de un coche) se financia mejor con un producto líquido o de bajo riesgo. Un objetivo a quince años permite asumir más volatilidad e incluir una parte de inversión inmobiliaria o en acciones.
Posponer un proyecto o recurrir a los ahorros
Encuestas recientes muestran que muchos hogares mantienen sus gastos corrientes a costa de posponer proyectos: viajes, reformas o la compra de un vehículo. Otros recurren directamente a sus ahorros para cubrir problemas de liquidez. Gestionar el presupuesto implica decidir entre las necesidades inmediatas y los objetivos a largo plazo, no solo controlar los gastos superfluos.
Poner los proyectos por escrito, con un importe estimado y una fecha límite, ayuda a proteger el ahorro destinado a ellos. Programar una transferencia automática a una libreta distinta, reservada mentalmente para un uso concreto, reduce la tentación de utilizar ese dinero para gastos corrientes.
Seguimiento del presupuesto: hoja de cálculo, aplicación o extracto bancario
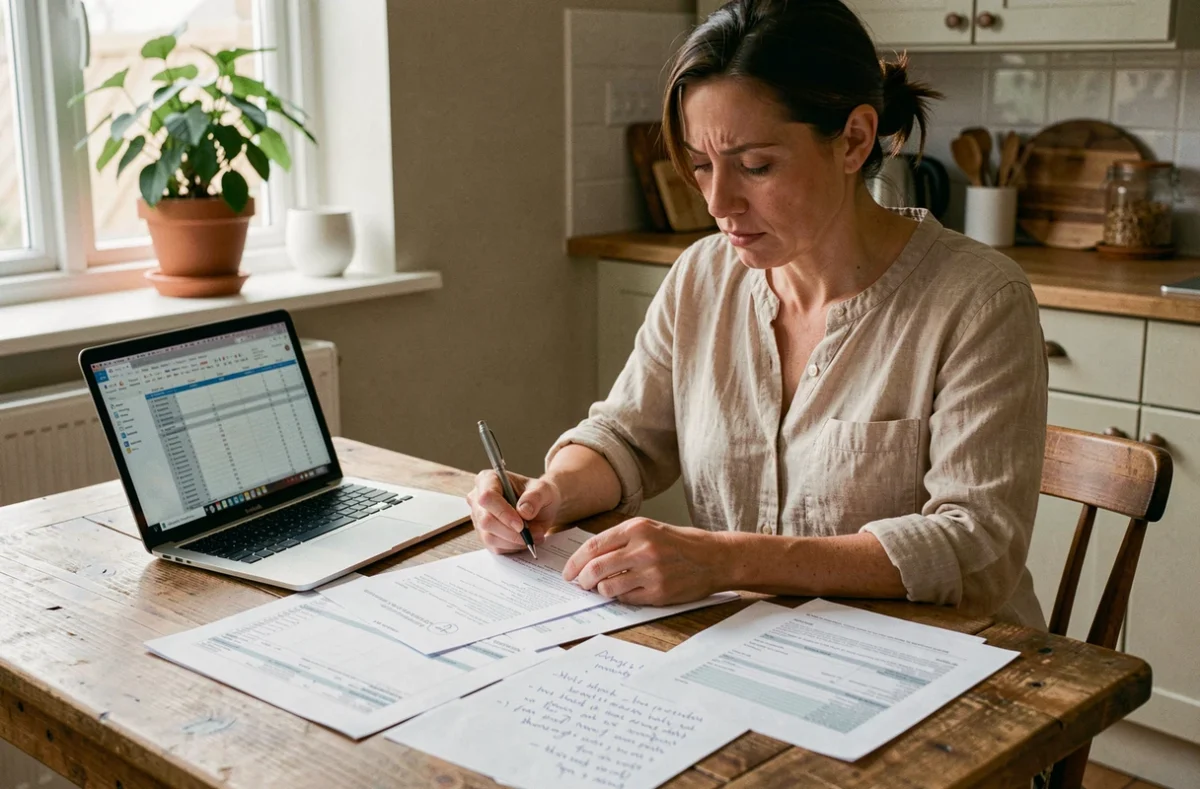
La mejor herramienta para gestionar las finanzas es la que realmente se utiliza. Para la mayoría de las situaciones basta con una hoja de cálculo sencilla, con una columna para los ingresos y otra para los gastos, distribuidos por categorías. Las aplicaciones de seguimiento del presupuesto (sincronizadas con la cuenta bancaria) automatizan la clasificación, pero es necesario revisar periódicamente las categorías asignadas.
Leer el extracto bancario mensual línea por línea una vez al mes sigue siendo una práctica infravalorada. Permite detectar cargos olvidados y diferencias entre el presupuesto previsto y el gasto real. Dedicar quince minutos al mes a revisar el extracto evita semanas de ajustes.
Gestionar el presupuesto no se reduce a seguir un único método. Combina un diagnóstico inicial (gastos fijos frente a ingresos), ahorro automatizado, atención al coste de los números rojos y decisiones adaptadas al horizonte de cada proyecto. Lo más difícil no es elegir una herramienta o una regla de distribución, sino mantener el seguimiento a lo largo del tiempo, mes tras mes, incluso cuando los ingresos fluctúan.