In finanza personale, il budget indica la differenza tra le entrate percepite e le spese sostenute in un determinato periodo. Gestire il proprio budget significa misurare questa differenza e poi destinarla a obiettivi precisi: accumulare risparmi, rimborsare un prestito o finanziare un progetto. Il metodo si basa su meccanismi semplici, ma per metterlo in pratica è necessario comprendere alcuni concetti tecnici prima di passare all’azione.
Spese fisse e spese variabili: la distinzione alla base di un budget
Il primo passo per gestire le proprie finanze consiste nel suddividere le uscite in due categorie. Le spese fisse comprendono gli importi addebitati ogni mese in modo prevedibile: affitto, assicurazione sulla casa, abbonamenti telefonici, rate del prestito. Il loro totale rimane stabile da un mese all’altro.
Le spese variabili includono alimentari, svago, abbigliamento e uscite. Questa voce oscilla ed è il principale margine di manovra in un budget. Ridurre le spese fisse (rinegoziare un’assicurazione, disdire un abbonamento inutilizzato) libera potere d’acquisto in modo duraturo, mentre adeguare le spese variabili produce un effetto immediato ma temporaneo.
Numerose risorse online approfondiscono questi meccanismi in base ai diversi profili di reddito. I contenuti pubblicati nella sezione finanza di Info 11 trattano, in particolare, le scelte più comuni tra risparmio e spese correnti.
Classificare ogni spesa in una delle due colonne, anche in modo approssimativo, basta a far emergere gli squilibri. Se le spese fisse di una famiglia assorbono quasi tutto il reddito, non si tratta di un problema di disciplina, ma di un problema strutturale che richiede soluzioni diverse dal semplice monitoraggio del budget.
Risparmi di emergenza: quanto accantonare e dove tenerli
I risparmi di emergenza servono a far fronte agli imprevisti senza ricorrere allo scoperto bancario. L’importo da raggiungere dipende dal livello delle spese fisse: più sono elevate, più consistente dovrà essere il fondo di sicurezza. Un riferimento comune è accantonare l’equivalente di alcuni mesi di spese incomprimibili.
Il livret A resta lo strumento più utilizzato per questa riserva. Il denaro è disponibile in qualsiasi momento, senza commissioni di prelievo né imposte sugli interessi. Anche il livret de développement durable et solidaire (LDDS) funziona secondo lo stesso principio e consente di integrare il massimale del livret A.
Impostare un bonifico automatico verso questo libretto, anche di importo modesto, subito dopo aver ricevuto lo stipendio evita di dover contare su ciò che resta a fine mese. Il risparmio automatico elimina la decisione mensile e, di conseguenza, è più regolare di un bonifico manuale deciso di volta in volta.
Scoperto bancario: un costo spesso sottovalutato nella gestione del budget
Quasi un francese su due va in rosso almeno una volta all’anno, secondo un’indagine ripresa da Midi Libre. Il fenomeno non è sempre indice di scarsa disciplina: può dipendere da uno sfasamento tra la data di accredito delle entrate e quella degli addebiti, oppure da spese fisse troppo elevate rispetto alle risorse disponibili.
Il costo dello scoperto non si limita agli interessi debitori. Le commissioni forfettarie, applicate anche su importi ridotti, fanno aumentare il conto. Una riforma prevede inoltre l’abolizione delle commissioni minime forfettarie e l’inclusione di queste spese nel calcolo complessivo del costo dello scoperto. Le banche dovranno anche valutare la solvibilità del cliente prima di concedere una nuova autorizzazione allo scoperto.
Per uscire da una situazione di scoperto ricorrente, è utile spostare la data degli addebiti, anziché limitarsi a ridurre le spese. Contattare la propria banca per raggruppare gli addebiti dopo la data di accredito dello stipendio può bastare a eliminare le commissioni.
Scelte a lungo termine: risparmio per i progetti, investimenti e assicurazione sulla vita
Una volta costituiti i risparmi di emergenza, la domanda successiva riguarda la destinazione delle eccedenze. Nella maggior parte delle strategie di finanza personale ricorrono tre strumenti:
- L’assicurazione sulla vita in fondi in euro, che offre un capitale garantito e un regime fiscale agevolato dopo otto anni di detenzione. È utile sia per il risparmio a medio termine sia per la trasmissione del patrimonio.
- Il piano di risparmio pensionistico (PER), che consente di dedurre i versamenti dal reddito imponibile. Il denaro resta vincolato fino alla pensione, salvo alcune eccezioni (acquisto della prima casa, eventi gravi della vita).
- L’investimento immobiliare, diretto o tramite SCPI (società civili di investimento immobiliare), che genera entrate supplementari ma richiede un orizzonte d’investimento più lungo e una maggiore tolleranza al rischio di mercato.
La scelta tra queste opzioni dipende dall’orizzonte temporale e dal regime fiscale del nucleo familiare. Un progetto da realizzare entro cinque anni (lavori, acquisto di un’auto) si finanzia meglio con uno strumento liquido o a basso rischio. Un obiettivo a quindici anni consente di tollerare una maggiore volatilità e può includere una quota di immobili o azioni.
Rimandare un progetto o attingere ai risparmi
Indagini recenti mostrano che molte famiglie mantengono in equilibrio il budget corrente rinviando alcuni progetti: viaggi, lavori, acquisto di un veicolo. Altre attingono direttamente ai risparmi per far fronte a difficoltà di liquidità. Gestire il proprio budget significa trovare un equilibrio tra le necessità immediate e gli obiettivi a lungo termine, non limitarsi a individuare le spese superflue.
Mettere per iscritto i propri progetti, indicando un importo stimato e una scadenza, aiuta a proteggere i risparmi destinati a uno scopo specifico. Un bonifico automatico verso un libretto separato, idealmente associato a un uso preciso, riduce la tentazione di utilizzare quei fondi per le spese correnti.
Monitoraggio del budget: foglio di calcolo, app o estratto conto
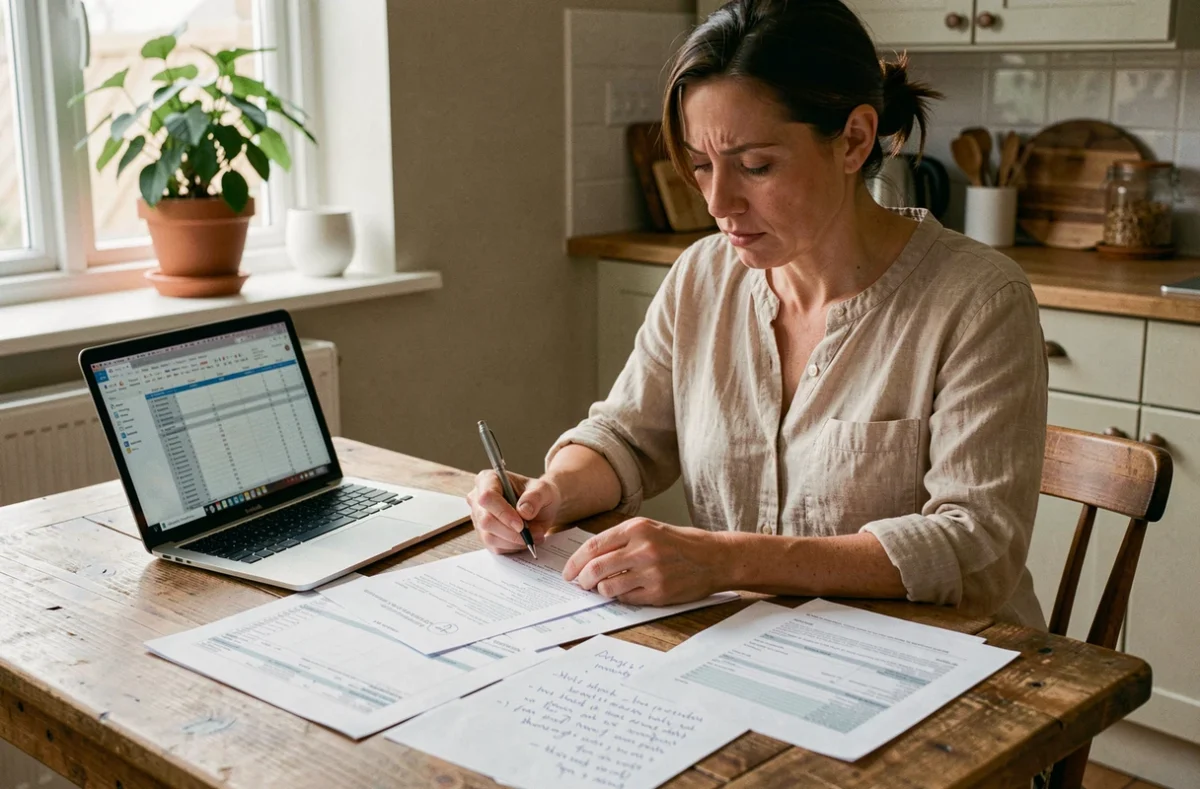
Il miglior strumento per gestire le proprie finanze è quello che si usa davvero. Per la maggior parte delle situazioni basta un semplice foglio di calcolo, con una colonna per le entrate e una per le spese suddivise per categoria. Le app per il monitoraggio del budget (sincronizzate con il conto bancario) automatizzano la categorizzazione, ma richiedono di verificare regolarmente le assegnazioni.
L’estratto conto mensile, letto riga per riga una volta al mese, è un esercizio spesso sottovalutato. Permette di individuare gli addebiti dimenticati e gli scostamenti tra il budget previsto e quello effettivo. Quindici minuti di lettura al mese evitano settimane di recupero.
La gestione del budget non si riduce a un unico metodo. Combina una valutazione iniziale (spese fisse rispetto alle entrate), un risparmio automatizzato, attenzione al costo dello scoperto e scelte adeguate all’orizzonte temporale di ciascun progetto. La parte più difficile non è scegliere uno strumento o una regola di ripartizione, ma mantenere il monitoraggio nel tempo, mese dopo mese, anche quando le entrate variano.