Em finanças pessoais, um orçamento corresponde à diferença entre os rendimentos recebidos e as despesas realizadas durante um determinado período. Gerir o orçamento significa medir essa diferença e, em seguida, direcioná-la para objetivos específicos: constituir uma poupança, pagar um crédito ou financiar um projeto. O processo baseia-se em mecanismos simples, mas, para os pôr em prática, é preciso compreender algumas noções técnicas antes de agir.
Despesas fixas e variáveis: a distinção que estrutura um orçamento
O primeiro passo para gerir as finanças consiste em separar duas categorias de saídas de dinheiro. As despesas fixas incluem os valores debitados todos os meses de forma previsível: renda, seguro da habitação, assinaturas de telemóvel, prestações de crédito. O total mantém-se estável de um mês para o outro.
As despesas variáveis abrangem alimentação, lazer, vestuário e saídas. Esta categoria oscila e constitui a principal margem de manobra num orçamento. Reduzir as despesas fixas (renegociar um seguro, cancelar uma assinatura que já não utiliza) liberta poder de compra de forma duradoura, enquanto ajustar as despesas variáveis produz um efeito imediato, mas temporário.
Vários recursos online explicam estes mecanismos de acordo com os diferentes perfis de rendimento. Os conteúdos publicados na secção de finanças do Info 11 abordam, nomeadamente, as escolhas mais comuns entre poupança e despesas correntes.
Classificar cada despesa numa destas duas categorias, mesmo que de forma aproximada, basta para revelar os desequilíbrios. Um agregado familiar cujas despesas fixas absorvem quase a totalidade dos rendimentos não tem um problema de disciplina: enfrenta um problema estrutural que exige outras soluções, para além de um simples acompanhamento do orçamento.
Poupança de emergência: quanto reservar e onde aplicar
A poupança de emergência serve para fazer face a imprevistos sem recorrer ao descoberto bancário. O montante a atingir depende do nível das despesas fixas: quanto mais elevadas forem, maior deverá ser a reserva de segurança. Uma referência comum consiste em poupar o equivalente a alguns meses de despesas essenciais.
O livret A continua a ser o produto mais utilizado para esta reserva. O dinheiro está disponível a qualquer momento, sem comissões de levantamento nem impostos sobre os juros. O livret de développement durable et solidaire (LDDS) funciona segundo o mesmo princípio e permite complementar o limite máximo do livret A.
Automatizar uma transferência para esta conta, mesmo que de valor reduzido, logo após receber o salário, evita depender do que sobra no fim do mês. A poupança automática elimina a decisão mensal, tornando-a mais regular do que uma transferência manual decidida caso a caso.
Descoberto bancário: um custo muitas vezes subestimado na gestão do orçamento
Quase um em cada dois franceses fica com a conta a descoberto pelo menos uma vez por ano, segundo um inquérito divulgado pelo Midi Libre. Este fenómeno nem sempre revela falta de rigor: pode resultar de um desfasamento entre a data de recebimento dos rendimentos e a dos débitos, ou de despesas fixas demasiado elevadas em relação aos recursos disponíveis.
O custo do descoberto vai além dos juros devedores. As comissões fixas, cobradas mesmo sobre montantes reduzidos, aumentam a fatura. Está prevista uma reforma que eliminará os valores mínimos fixos destas comissões e integrará estes encargos no cálculo global do custo do descoberto. Os bancos também terão de avaliar a solvabilidade antes de conceder uma nova autorização de descoberto.
Para sair de um descoberto recorrente, é preciso ajustar as datas dos débitos, em vez de se limitar a reduzir as despesas. Contactar o banco para agrupar os débitos após a data de transferência do salário pode ser suficiente para eliminar os encargos.
Decisões a longo prazo: poupança para projetos, investimento e seguro de vida
Depois de constituir uma poupança de emergência, a questão seguinte é decidir o destino dos excedentes. Há três opções que surgem na maioria das estratégias de finanças pessoais:
- O seguro de vida em fundos em euros, que oferece capital garantido e benefícios fiscais após oito anos de permanência. Serve tanto como poupança a médio prazo como para a transmissão de património.
- O plano de poupança para a reforma (PER), que permite deduzir as contribuições ao rendimento tributável. O dinheiro fica bloqueado até à reforma, salvo em situações excecionais (compra de habitação própria permanente, acidente de vida).
- O investimento imobiliário, diretamente ou através de SCPI (sociedades civis de investimento imobiliário), que gera rendimentos complementares, mas pressupõe um horizonte de investimento mais longo e tolerância ao risco de mercado.
A escolha entre estas opções depende do horizonte temporal e da situação fiscal do agregado familiar. Um projeto a cinco anos (obras, compra de automóvel) é mais bem financiado através de um produto líquido ou de baixo risco. Um objetivo a quinze anos permite aceitar mais volatilidade e pode incluir uma parte em imobiliário ou ações.
Adiar um projeto ou recorrer à poupança
Inquéritos recentes mostram que muitos agregados familiares preservam o orçamento corrente à custa de adiar projetos: viagens, obras, compra de um veículo. Outros recorrem diretamente à poupança para fazer face a dificuldades de tesouraria. Gerir o orçamento implica encontrar um equilíbrio entre as necessidades imediatas e os objetivos a longo prazo, e não apenas controlar as despesas supérfluas.
Registar os projetos por escrito, com um montante estimado e um prazo, ajuda a proteger a poupança que lhes é destinada. Uma transferência automática para uma conta separada, reservada mentalmente para uma finalidade específica, reduz a tentação de a utilizar para despesas correntes.
Acompanhamento do orçamento: folha de cálculo, aplicação ou extrato bancário
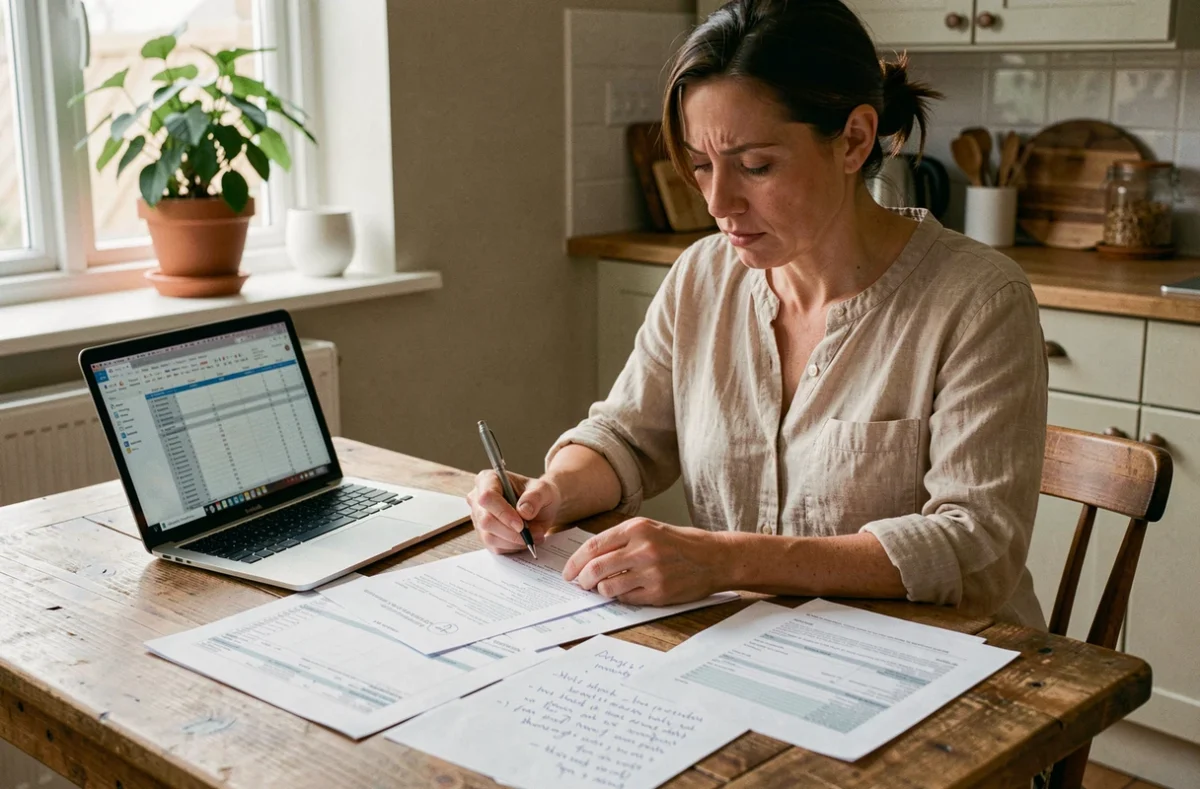
A melhor ferramenta de gestão financeira é aquela que se utiliza de facto. Uma folha de cálculo simples, com uma coluna para os rendimentos e outra para as despesas divididas por categoria, é suficiente para a maioria das situações. As aplicações de acompanhamento do orçamento (sincronizadas com a conta bancária) automatizam a categorização, mas exigem que se verifique regularmente a classificação das despesas.
O extrato bancário mensal, analisado linha a linha uma vez por mês, continua a ser uma prática subestimada. Permite identificar débitos esquecidos e diferenças entre o orçamento previsto e o orçamento real. Quinze minutos de análise por mês evitam semanas de recuperação do atraso.
A gestão do orçamento não se resume a um método único. Combina um diagnóstico inicial (despesas fixas face aos rendimentos), poupança automatizada, atenção ao custo do descoberto e decisões ajustadas a cada horizonte de projeto. O mais difícil não é escolher uma ferramenta ou uma regra de distribuição, mas manter o acompanhamento ao longo do tempo, mês após mês, mesmo quando os rendimentos variam.